ОСАГО меняется с 19 сентября – запчасти подорожают до 18% и что будет с выплатами и ценой полиса?
Приветствуем автолюбителей! ОСАГО меняется с 19 сентября – запчасти подорожают до 18% и что будет с выплатами и ценой полиса? Российским автомобилистам приготовили очередную сентябрьскую дату, на которую стоит обратить внимание.
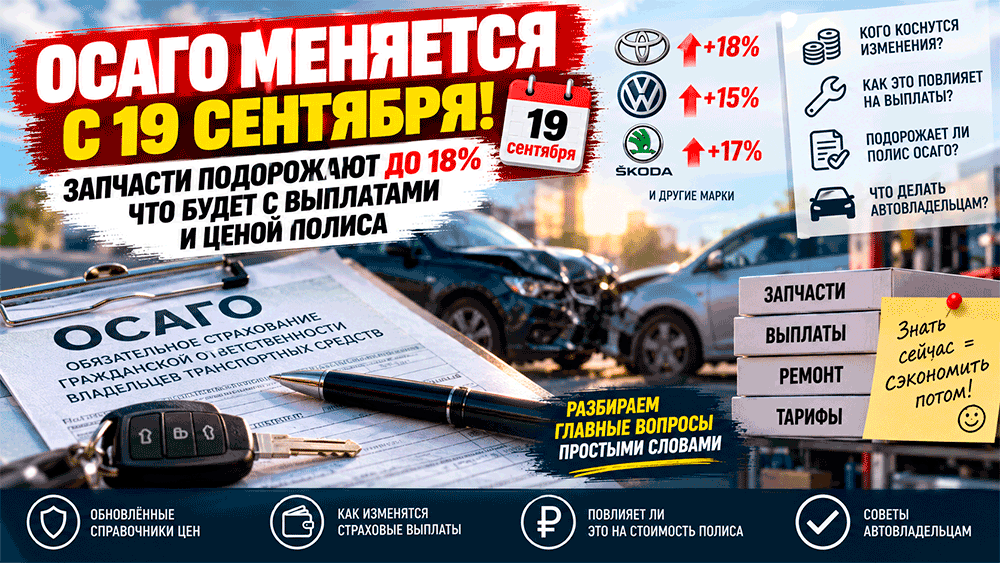
С 19 сентября 2026 года для расчётов по ОСАГО начинают применяться обновлённые справочники средней стоимости запасных частей. По некоторым позициям изменение цен оказывается весьма заметным – для отдельных деталей популярных иностранных автомобилей рост может приближаться к 18%. 🚗💰
На этом месте легко сделать вывод: «Всё, ОСАГО с 19 сентября подорожает на 18%!» Но нет – именно такого правила не вводят. Изменения непосредственно касаются стоимости ремонта, которую используют страховщики при расчёте возмещения после ДТП. А вот уже вслед за удорожанием ремонта постепенно может меняться и стоимость страхования.
Разберёмся, что произойдёт 19 сентября, почему цена какой-нибудь фары внезапно важна для размера страховой выплаты и действительно ли после этой даты автомобилистам придётся платить больше.
ОСАГО меняется с 19 сентября – запчасти подорожают до 18% и что будет с выплатами и ценой полиса?
Что именно изменится 19 сентября
При расчёте ущерба по ОСАГО страховщик не может просто открыть первый попавшийся интернет-магазин и посмотреть, сколько сегодня продавец Иван Иванович просит за бампер от Toyota.
Для определения стоимости восстановительного ремонта применяется специальная методика и справочники средней стоимости запасных частей, материалов и нормо-часа работ.
Эти справочники периодически обновляются.
С 19 сентября начинает применяться очередная актуализированная версия справочников.
Именно поэтому изменение может почувствовать автомобилист, которому после ДТП рассчитывают страховое возмещение.
Откуда взялась цифра 18%
Она относится не ко всему ОСАГО и не ко всем автомобилям.
По данным, которые приводятся при обсуждении обновлённых справочников, для отдельных запасных частей некоторых иностранных марок рост средней стоимости может достигать примерно 18%.
Среди автомобилей, по которым отмечаются заметные изменения стоимости отдельных деталей, фигурируют Toyota, Volkswagen, Škoda и некоторые другие марки.
Но это совершенно не означает, что каждая деталь для каждой Toyota с 19 сентября становится ровно на 18% дороже.
Тем более это не означает:
- рост всех страховых выплат на 18%;
- рост всех полисов ОСАГО на 18%;
- рост стоимости любого ремонта на 18%;
- автоматическую доплату владельцам ранее разбитых автомобилей.
Цифра эффектная, но использовать её нужно правильно. Иначе из обновления справочника за пять минут получается новость «ОСАГО подорожало на 18%, готовьте кошельки». 😄
Зачем вообще нужны эти справочники
Представим обычное ДТП.
Автомобилю повреждены бампер, фара и крыло. Необходимо определить, сколько должен стоить восстановительный ремонт.
Но цена одной и той же детали в разных магазинах может отличаться очень сильно.
Одна фара стоит 35 тысяч рублей, другая – 55 тысяч, третья – 90 тысяч, а четвёртая продаётся с описанием «оригинал, честно-честно» за подозрительные 17 990 рублей. 😅
Чтобы расчёт ОСАГО не зависел от случайного объявления в интернете, используется единая методика определения расходов на восстановительный ремонт.
Справочники являются частью этого механизма.
Что произойдёт, если запчасти в справочнике подорожали
При прочих равных расчётная стоимость восстановительного ремонта может увеличиться.
Это особенно важно для владельцев автомобилей, детали для которых заметно подорожали.
Если раньше условная деталь учитывалась в расчёте по средней цене 50 тысяч рублей, а после обновления её справочная стоимость стала выше, это может увеличить итоговую сумму расчёта ущерба.
То есть для потерпевшего рост справочной стоимости запчастей – не обязательно плохая новость.
Наоборот, при денежной форме возмещения более актуальные цены способны уменьшить разрыв между расчётной выплатой и реальной стоимостью ремонта.
Почему вообще возник этот разрыв
Российский автомобильный рынок за последние годы изменился очень сильно.
Поставки многих иностранных деталей усложнились, изменились логистические цепочки, появились параллельный импорт и альтернативные поставщики.
Цены при этом способны довольно быстро двигаться вверх и вниз.
Справочник же невозможно обновлять каждое утро после того, как где-нибудь подорожала фара.
Поэтому между реальной розничной стоимостью детали и средней ценой, используемой для страхового расчёта, периодически появляется разница.
Почему владельцам старых иномарок особенно интересно
Для распространённых, но уже не поставляемых официально моделей поиск деталей иногда превращается в отдельное приключение.
Автомобилю может быть десять лет, но это совсем не означает, что его фара решила проявить уважение к возрасту машины и продаваться дёшево. 😄
Некоторые оригинальные компоненты стоят очень дорого именно из-за ограниченного предложения.
Поэтому актуальность справочников для владельцев таких машин имеет особенно большое значение.
Значит, после 19 сентября выплаты по ОСАГО увеличатся?
У некоторых автомобилистов расчёт действительно может оказаться выше, чем при использовании предыдущей версии справочников.
Но универсального повышения на определённый процент нет.
Размер возмещения зависит от конкретного ДТП:
- марки и модели автомобиля;
- года выпуска;
- характера повреждений;
- перечня необходимых деталей;
- стоимости ремонтных работ;
- условий применения Единой методики;
- других обстоятельств страхового случая.
У одного водителя изменение окажется заметным, у другого – небольшим, а третий вообще не почувствует существенной разницы.
А максимальная выплата по ОСАГО тоже увеличивается?
Нет, само обновление справочников автоматически не повышает установленный законом лимит страхового возмещения.
По общему правилу при причинении вреда имуществу лимит ОСАГО составляет до 400 тысяч рублей на одного потерпевшего.
При вреде жизни или здоровью действует другой лимит – до 500 тысяч рублей.
Поэтому если стоимость восстановления дорогого автомобиля значительно превышает предел ответственности страховщика, один лишь рост цен в справочнике проблему лимита не решит.
Например, ремонт насчитали на 550 тысяч рублей
Если по конкретному страховому случаю применимый лимит составляет 400 тысяч рублей, страховщик не превращает его автоматически в 550 тысяч только потому, что детали стали дороже.
Оставшаяся часть ущерба при наличии оснований может взыскиваться с виновника ДТП.
И вот здесь начинается неприятная сторона подорожания ремонта.
Чем дороже современные автомобили и запчасти, тем легче даже относительно обычному ДТП приблизиться к пределу покрытия ОСАГО.
Сегодня одна хорошая светодиодная фара умеет стоить так, будто внутри неё живёт маленький инженер и вручную включает каждый светодиод. 💡😅
Полис ОСАГО с 19 сентября станет дороже?
Вот главный вопрос.
Автоматического повышения стоимости каждого полиса ОСАГО с 19 сентября на 18% нет.
Стоимость полиса рассчитывается иначе. Она зависит от базовой ставки страховщика и применяемых коэффициентов.
Учитываются, например:
- возраст и стаж водителей;
- история аварийности;
- коэффициент бонус-малус;
- территория преимущественного использования;
- мощность автомобиля;
- срок страхования;
- другие предусмотренные тарифной системой параметры.
Поэтому новый справочник не является командой страховщикам: «С пятницы прибавить всем 18 процентов».
Но почему тогда говорят о возможном подорожании ОСАГО?
Потому что стоимость ремонта непосредственно влияет на расходы страховых компаний.
Если средняя цена восстановления автомобилей растёт, страховщикам приходится больше платить по страховым случаям.
А увеличение средней убыточности постепенно влияет на экономику ОСАГО.
Проще говоря:
дороже детали → дороже страховые случаи → выше расходы страховщиков → появляется давление на стоимость страхования.
Но это процесс, а не автоматическое повышение цены каждого полиса в ночь с 18 на 19 сентября.
Получается, водителям даже выгодно, что справочники обновили?
Если вы потерпевший в ДТП и рассчитываете на адекватное возмещение – актуальные цены действительно важны.
Самая неприятная ситуация выглядит так:
страховая рассчитала деталь в 40 тысяч рублей, а реально купить её можно только за 65 тысяч.
Водитель идёт в магазин и обнаруживает небольшой финансовый сюрприз размером в 25 тысяч рублей. 🎁 Только почему-то совсем не радуется.
Чем ближе справочные цены к реальному рынку, тем точнее должен быть расчёт стоимости восстановления.
Почему страховая иногда предлагает ремонт, а не деньги
В ОСАГО для легковых автомобилей граждан при определённых условиях приоритетной формой возмещения является организация восстановительного ремонта.
Страховщик выдаёт направление на станцию технического обслуживания, с которой у него заключён договор.
Но на практике возможны ситуации, когда возмещение осуществляется деньгами.
Именно при денежной выплате водитель особенно внимательно смотрит на расчёт: хватит ли полученной суммы, чтобы действительно восстановить автомобиль.
А износ деталей учитывается?
Это зависит в том числе от формы страхового возмещения.
При расчёте денежной выплаты в рамках ОСАГО законодательство предусматривает учёт износа комплектующих в установленных случаях и пределах.
При восстановительном ремонте автомобиля действует другой порядок.
Поэтому две фразы – «стоимость ремонта по справочнику» и «столько денег водитель обязательно получит на руки» – не являются синонимами.
Что делать, если страховая насчитала слишком мало
Не стоит сразу соглашаться с расчётом только потому, что документ выглядит официально и в нём много цифр.
Если стоимость восстановления явно не соответствует реальности, полезно:
- получить расчёт страховой компании;
- проверить перечень повреждённых деталей;
- проверить, все ли повреждения учтены;
- сравнить расчёт со стоимостью реального ремонта;
- при необходимости провести независимую экспертизу;
- направить страховщику претензию;
- при споре использовать установленную процедуру обращения к финансовому уполномоченному.
Особенно важно не ремонтировать автомобиль до того, как повреждения надлежащим образом зафиксированы.
Можно ли самому посмотреть стоимость запчасти в справочнике?
Да, информация справочников используется публично в рамках системы расчёта ОСАГО.
Автовладелец может проверить соответствующие сведения и сравнить их с расчётом страховой компании.
Для этого понадобится точно определить автомобиль и нужную деталь.
И вот здесь выясняется, что фраза «мне разбили фару» для каталогов запчастей недостаточно подробная. Оказывается, у одной модели может быть пять фар, три комплектации, два рестайлинга и вариант «почему именно моя стоит дороже всех». 😂
Что будет с китайскими автомобилями
Китайские марки занимают огромную долю российского рынка, поэтому стоимость их ремонта становится всё более важным фактором для ОСАГО.
Ситуация здесь неоднородная.
По массовым моделям поставки некоторых деталей уже достаточно хорошо налажены, однако отдельные кузовные элементы, электронные компоненты и оптика могут оставаться дорогими.
Поэтому обновление справочников касается не только привычных европейских и японских автомобилей.
А что с российскими машинами
Стоимость деталей отечественных автомобилей тоже учитывается при актуализации справочников.
Однако динамика цен различается по маркам и конкретным позициям.
Поэтому нельзя сказать, что после 19 сентября «все иномарки подорожали, а российские машины остались как были».
Смотреть необходимо на конкретную модель и конкретные комплектующие.
Стоит ли покупать ОСАГО до 19 сентября, чтобы сэкономить?
Только из-за обновления справочников срочно оформлять полис раньше срока смысла нет.
Никакого общего правила, по которому 19 сентября цена всех новых полисов автоматически увеличивается на определённый процент, нет.
Если срок вашего ОСАГО действительно заканчивается, сравнить предложения нескольких страховщиков полезно в любом случае.
Но покупать полис в панике из-за заголовка «с пятницы всё подорожает» не требуется.
Почему цены ОСАГО у разных компаний отличаются
Страховщики могут устанавливать базовую ставку внутри предусмотренного тарифного коридора.
Поэтому один и тот же водитель на один и тот же автомобиль способен получить разные предложения.
Разница иногда оказывается весьма заметной.
Поэтому привычка десять лет подряд автоматически продлевать ОСАГО в одной компании удобна, но не всегда выгодна.
Страховая верность – качество прекрасное. Особенно для страховой компании. 😄
Что стоит сделать автомобилисту после 19 сентября
Если ДТП не произошло – ничего специального делать не требуется.
Новый справочник не требует от водителей:
- менять действующий полис;
- переоформлять ОСАГО;
- ехать в страховую;
- проходить дополнительный техосмотр;
- платить какую-либо новую пошлину;
- вносить изменения в документы автомобиля.
Изменения становятся практически важными прежде всего тогда, когда возникает страховой случай и рассчитывается стоимость восстановления.
А если ДТП произошло до 19 сентября?
Здесь имеет значение порядок определения размера страхового возмещения и версия справочников, которая должна применяться к конкретному страховому случаю.
Поэтому не стоит автоматически требовать перерасчёт старого ДТП только потому, что 19 сентября появилась новая редакция цен.
При спорной ситуации лучше запросить у страховщика письменный расчёт и посмотреть, какие справочники и какая дата использованы.
Главное изменение – коротко
- С 19 сентября 2026 года применяются обновлённые справочники средней стоимости запасных частей для ОСАГО.
- Стоимость отдельных деталей изменилась заметно.
- По некоторым позициям иностранных марок рост может приближаться к 18%.
- Это может повлиять на расчёт стоимости восстановительного ремонта после ДТП.
- Это не означает автоматического роста всех страховых выплат на 18%.
- Это не означает автоматического подорожания каждого полиса ОСАГО на 18%.
- Предельная сумма страхового возмещения за вред имуществу сама по себе из-за обновления справочников не увеличивается.
- Рост стоимости ремонта в долгосрочной перспективе способен создавать давление на тарифы ОСАГО.
Что в итоге
Изменения с 19 сентября гораздо интереснее автомобилистам, попавшим в ДТП, чем тем, кто просто собирается продлевать полис.
Главное – страховщики начнут рассчитывать стоимость ремонта с использованием обновлённых справочников средней стоимости запчастей. По отдельным деталям изменение действительно может быть существенным, и для некоторых иностранных автомобилей фигурирует рост примерно до 18%.
Для потерпевшего это потенциально хорошая новость: чем реалистичнее стоимость деталей в справочнике, тем меньше вероятность получить расчёт, который красиво выглядит на бумаге, но совершенно не совпадает с ценником в магазине.
Но ждать, что с 19 сентября всем автоматически увеличат страховые выплаты на 18%, не стоит. Точно так же неправильно утверждать, что каждый полис ОСАГО в этот день станет на 18% дороже.
А автомобилистам остаётся старое доброе правило: после ДТП внимательно читать расчёт страховщика. Потому что одна маленькая строчка в калькуляции иногда стоит больше, чем огромная царапина на бампере. 🚗🔧🙂
Удачных покупок и спокойных дорог!
Понравилась статья? Поделись с друзьями в соц.сетях!